| Valor | EWZ, el ETF de la bolsa de Brasil |
| Patrón | Gap a soporte, largo |
| Mercado | Volatilidad dentro de un rango |
| Catalizador | Resultado de las elecciones presidenciales |
| Operación | Ruptura de consolidación con cambio en la cinta y dos entradas más |
El mercado apostaba por Bolsonaro
El 4 de octubre, en la primera vuelta, Flávio Bolsonaro dio la sorpresa. El mercado de predicción le daba un 64 % antes de votar y un 84 % a la mañana siguiente, y ese lunes EWZ abrió un 12 % arriba. Durante las tres semanas siguientes su probabilidad no bajó del 74 %.
El domingo de la segunda vuelta, a las cuatro de la tarde, todavía estaba en el 76 %. A las diez de la noche no llegaba al 1 %. El lunes EWZ empezó el premercado un 19 % abajo y a las 04:14 llegó a perder casi un 31 %.
El viernes había abiertas casi 10 millones de calls de EWZ y menos de 4 millones de puts, y los strikes con más calls eran el 43, el 45 y el 50. Mucha gente estaba posicionada para que ganara Bolsonaro y el lunes tuvo que deshacer esas posiciones de golpe.
Encima, ese lunes el dólar subió un 7,9 % contra el real. Quien tenía bolsa brasileña desde fuera perdía por las acciones y por la moneda a la vez, y eso también empujaba el gap.
El tamaño del movimiento
EWZ cerró el lunes en 34,15, un 19,8 % abajo. Desde el año 2000 solo ha tenido un día peor, el 16 de marzo de 2020, y en la distribución de sus rentabilidades diarias el lunes queda a más de ocho desviaciones típicas de la media.
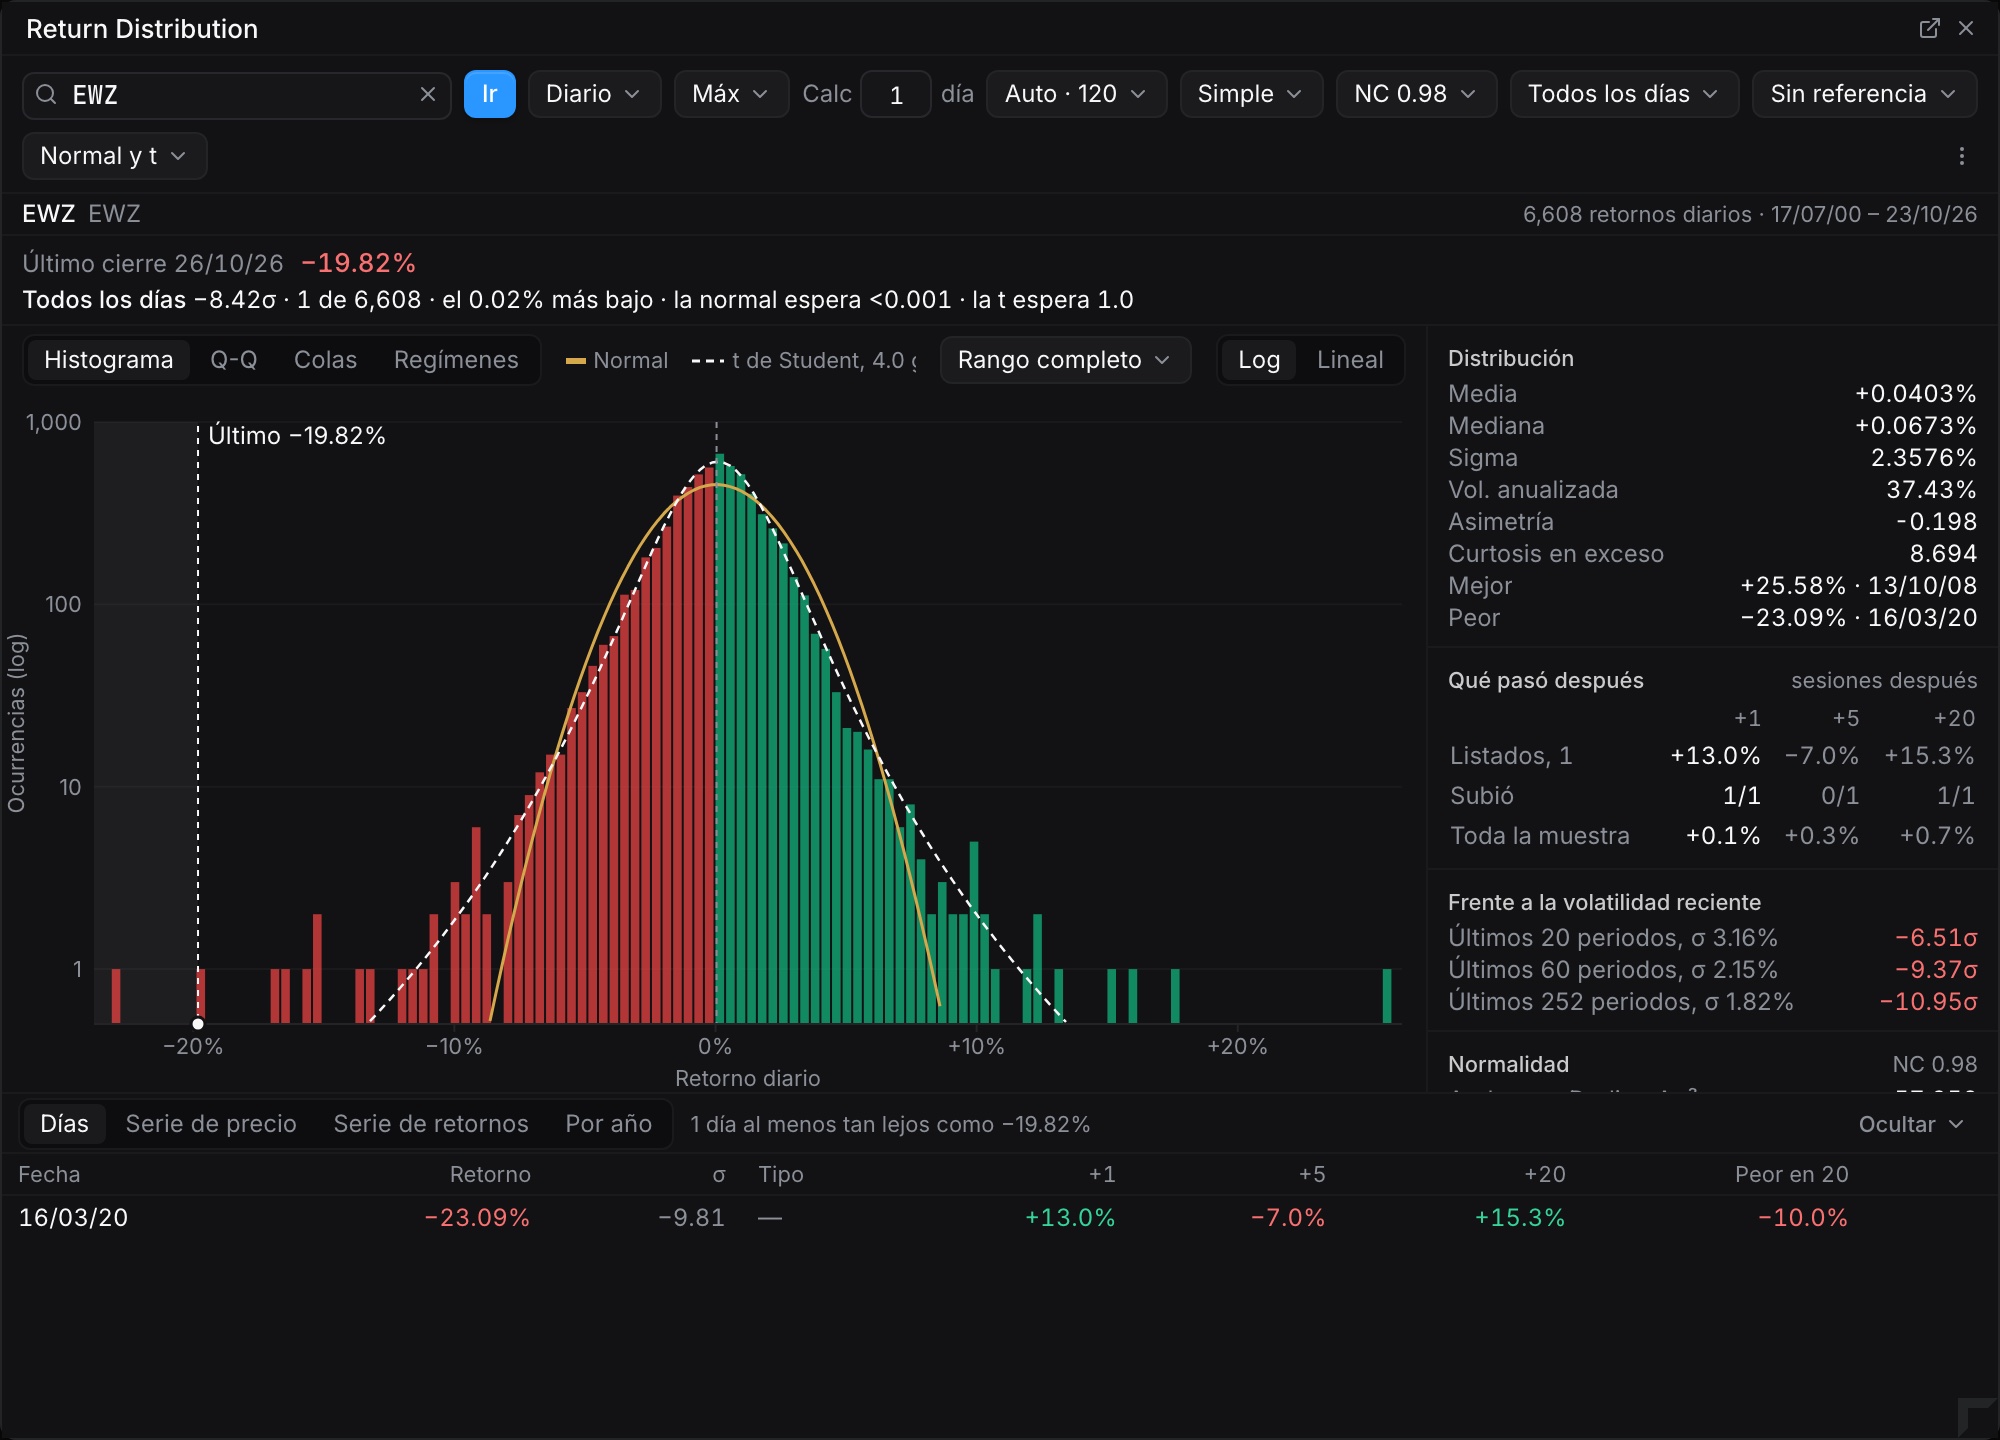
Con un movimiento así hay posiciones enormes que deshacer y todo el mundo mira el mismo ticker, así que hay volumen y recorrido para horas.
Por qué EWZ y no otro valor de Brasil
A las 09:41 el escáner estaba lleno de Brasil. XP caía más de un 50 %, y STNE, EWZS (las pequeñas compañías brasileñas), NU, PBR e ITUB perdían entre un 15 % y un 36 %. Todos estaban en juego y podría haber operado cualquiera.
Me quedé con EWZ porque era donde estaba el dinero. Contando el premercado llevaba casi 2.000 millones de dólares negociados, más del doble que NU, y la horquilla era de un céntimo.
Para elegir uso dos listas del escáner. La primera es de líderes de volumen, con precio de 5 dólares o más y al menos un millón de acciones, ordenada por el volumen del día frente a la media de diez sesiones. La segunda solo deja pasar valores con más de 100 millones de dólares negociados y la ordeno por ATR usado. El ATR usado dice cuántas veces ha recorrido ya el valor su rango medio diario, y EWZ llevaba más de diez.
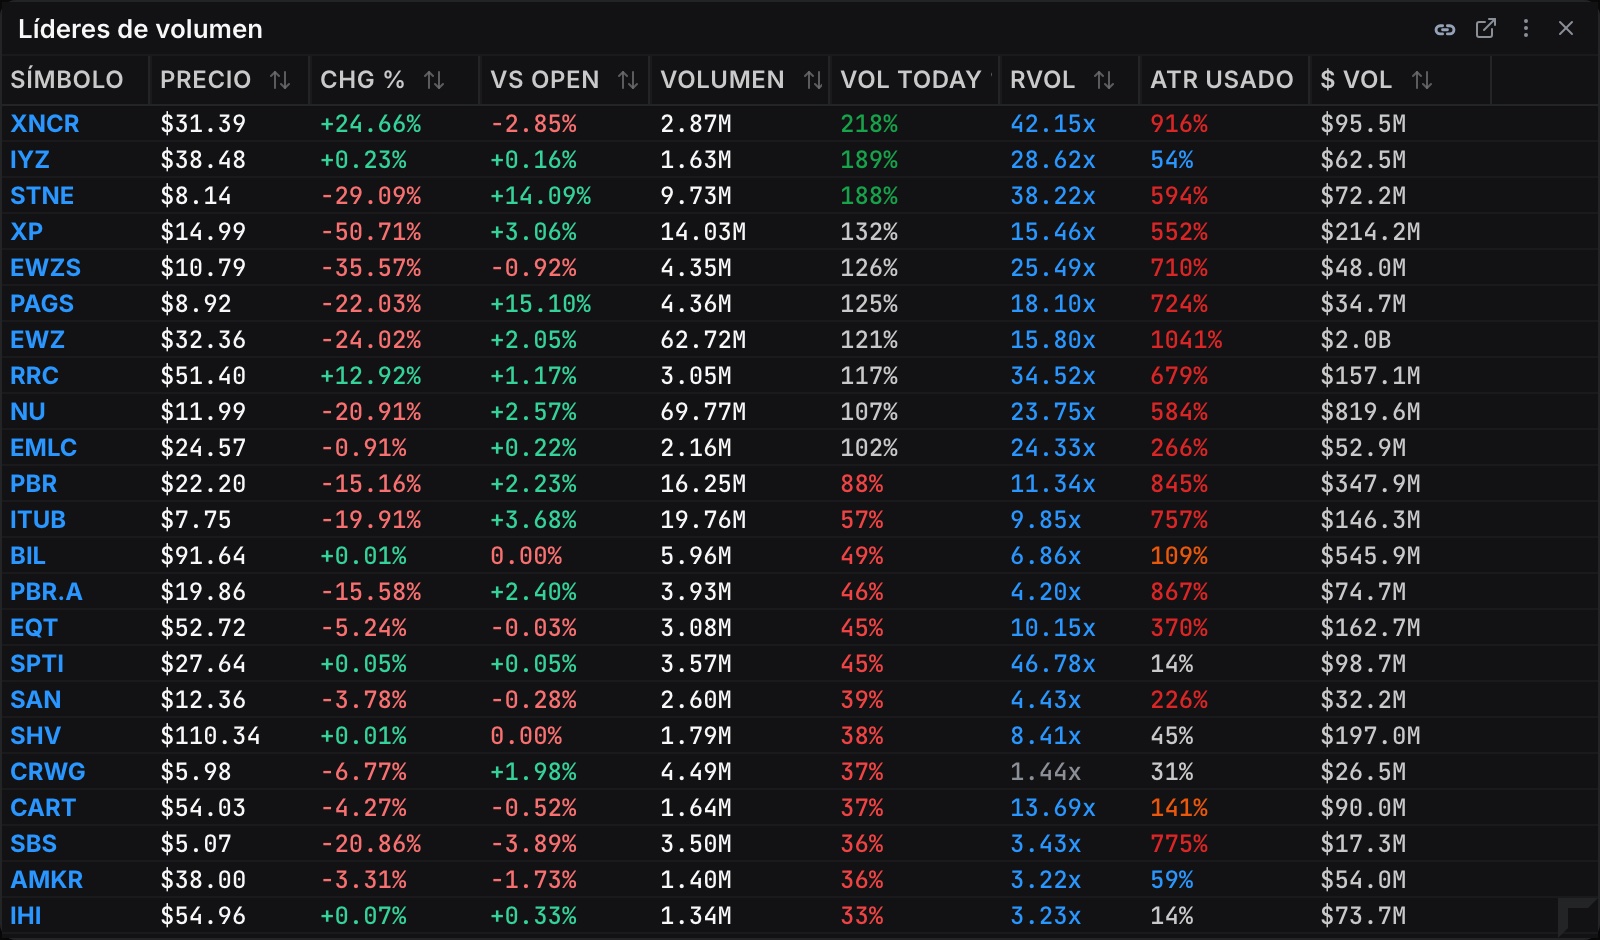
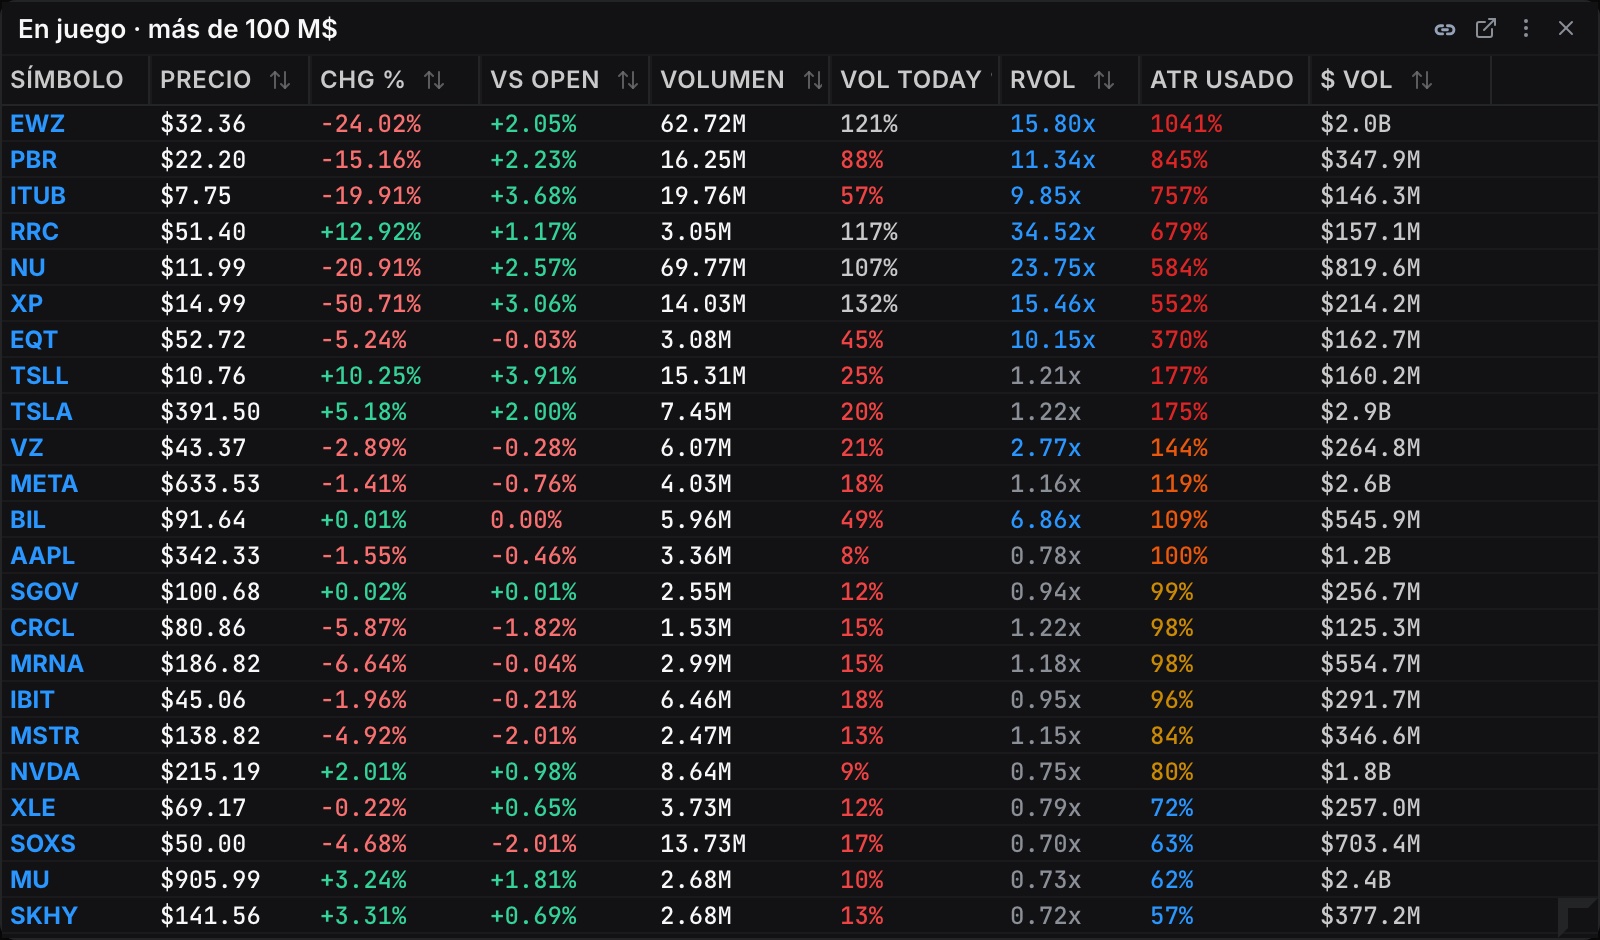
El RVOL compara el volumen con el de la misma hora de las sesiones anteriores. Si lo multiplico por el ATR usado tengo una cifra para ordenar lo que está más en juego, y a las 09:41 EWZ era el segundo, detrás de RRC.
| Valor | RVOL | ATR usado | En juego | Negociado |
|---|---|---|---|---|
| RRC | 34,5 | 679 % | 234 | 157 M$ |
| EWZ | 15,8 | 1.041 % | 164 | 1.976 M$ |
| NU | 23,8 | 584 % | 139 | 820 M$ |
| PBR | 11,3 | 845 % | 96 | 348 M$ |
| XP | 15,5 | 552 % | 85 | 214 M$ |
| ITUB | 9,9 | 757 % | 75 | 146 M$ |
RRC subía un 12,9 % por su cuenta y con solo 157 millones negociados. Entre lo que caía por Brasil, EWZ iba primero y con mucha diferencia en dinero.
El gap a soporte
Tengo un playbook escrito para los gaps a soporte y este trade ya está dentro. Si el gap rompe mínimos de varios años y no queda nada a la izquierda del gráfico, es otro trade, casi siempre corto. Aquí busco el rebote de algo que cae hasta una zona donde ya se compró antes, y cuantas más condiciones de esta tabla cumple, más grande entro.
| Condición | Tamaño | EWZ el 26 de octubre |
|---|---|---|
| Gap de más del 3 % hasta un soporte del diario o el semanal, sin romperlo | de C a B | −25,5 %, abre a un 3,3 % del mínimo de 52 semanas (30,70) |
| RVOL por encima de 1,5 y premercado de al menos el 5 % del volumen medio | de C a B | RVOL 22 en el primer minuto, premercado del 74,8 % |
| Catalizador propio | de C a B | Las elecciones |
| Catalizador de portada | de A a A+ | Titulares desde las 20:13 del domingo |
| Es el ETF de un mercado entero, que tiende a volver a la media | de A a A+ | Brasil entero en un ticker |
| RVOL por encima de 3 y premercado de al menos el 15 % del medio | de A a A+ | Sí, con mucho margen |
| Varios sitios para añadir sin subir el riesgo | de A a A+ | Tres rupturas de consolidación en la primera hora |
El tamaño va en porcentaje de mi stop diario. A+ puede llegar al 80 %, A es el 30 %, B el 15 % y C el 5 %.
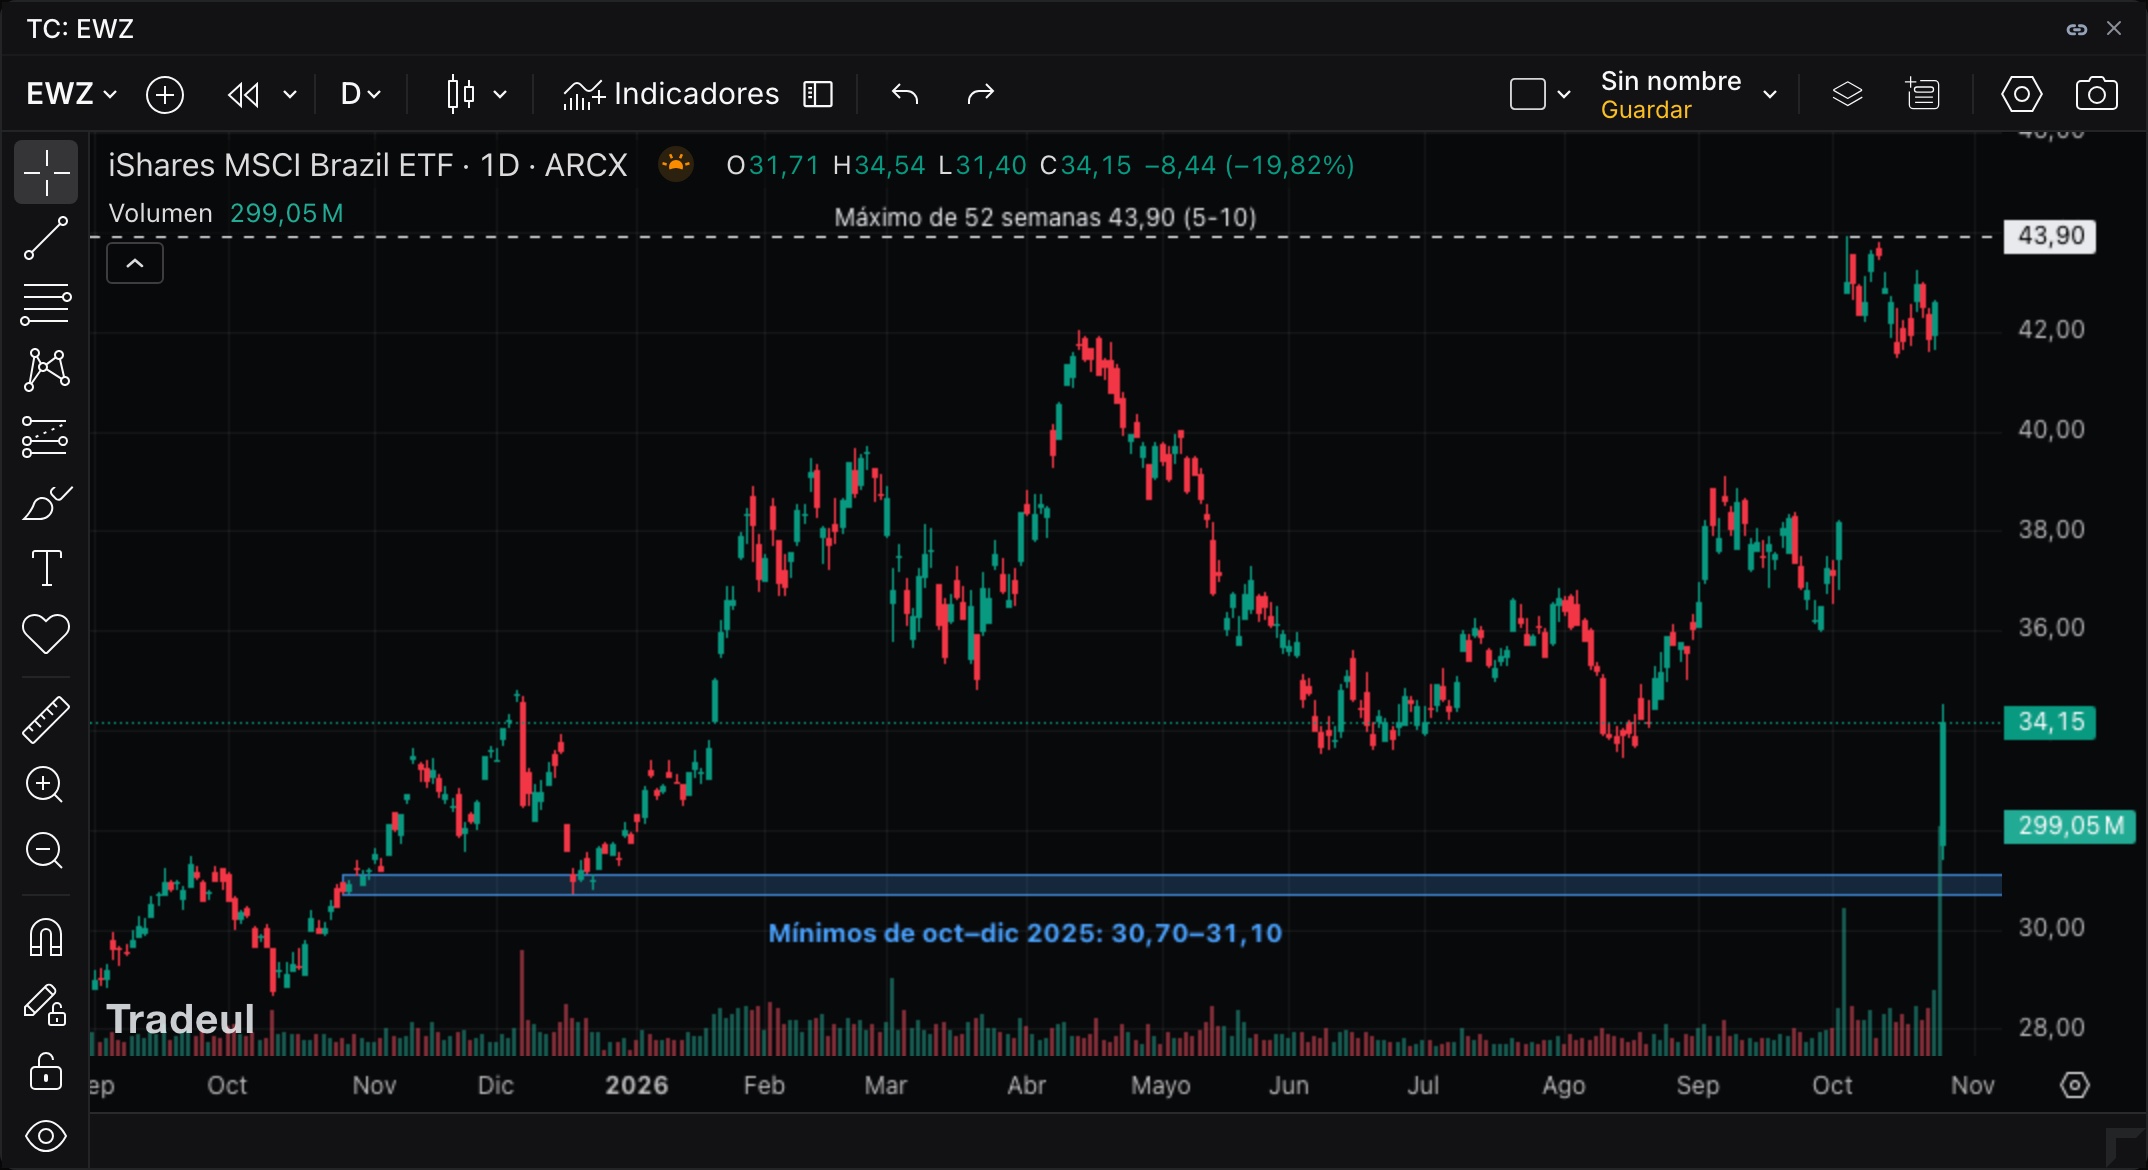
EWZ las cumplía todas. El mínimo del día fue 31,40, encima de la zona de 30,70 a 31,10 donde ya se había apoyado entre octubre y diciembre del año pasado. En el premercado negoció tres cuartas partes de un día normal y el RVOL abrió en 22.
Al soporte le pongo un 8 sobre 10. Lo ve cualquiera que abra el gráfico diario y la media de 200 semanas pasa justo por ahí, en 31,04.
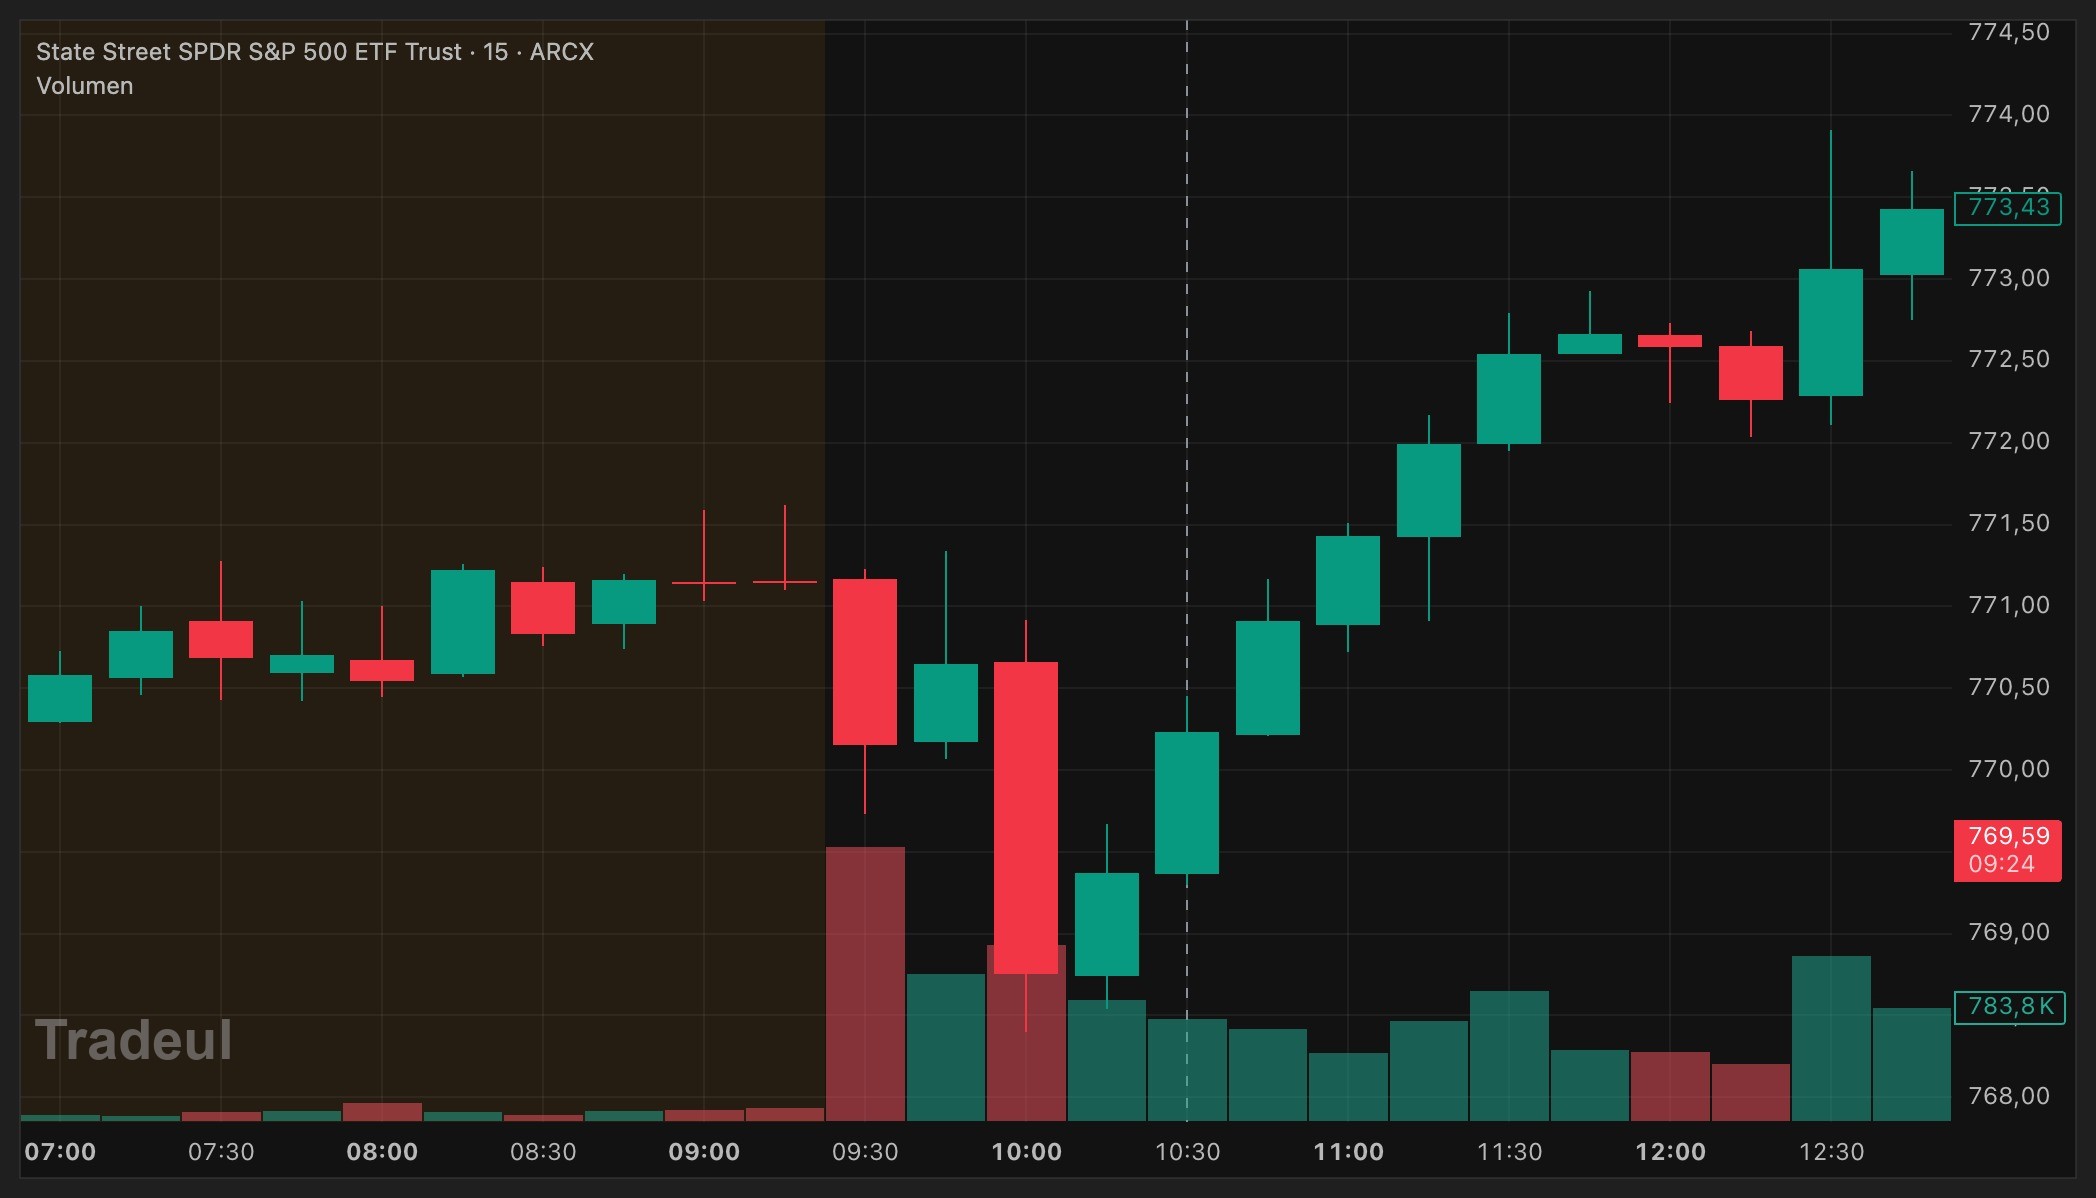
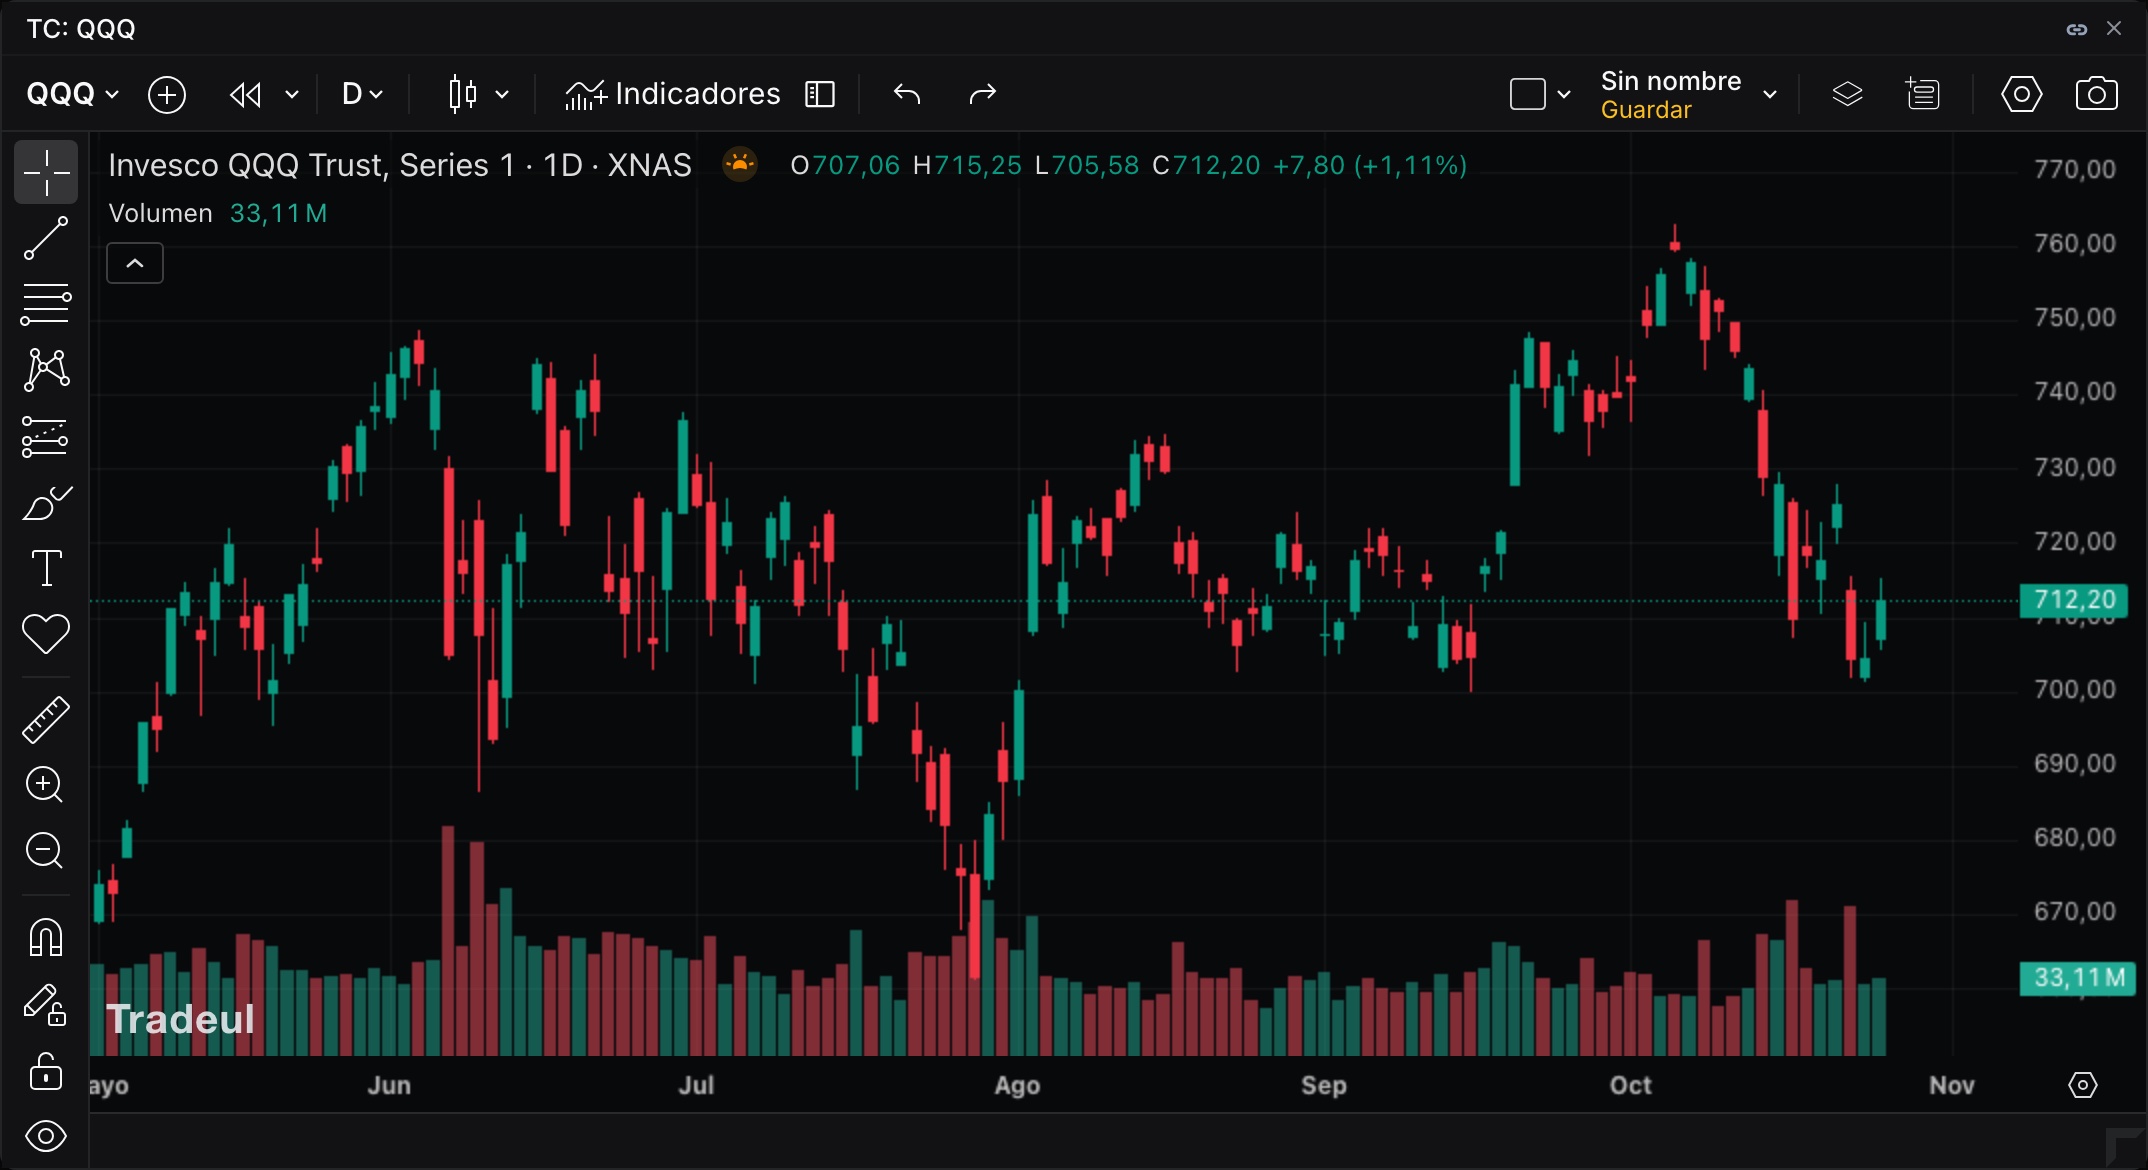
El QQQ llevaba desde junio en un rango ancho, entre 661 y 763, con días de más de un 2 % hacia los dos lados. Ese lunes subió un 1,1 % y en el resto del mercado no había nada que me distrajera de Brasil.
El plan antes de abrir
Iba abierto a operarlo en los dos sentidos. Para ir largo quería verlo encima del VWAP después de la apertura, y si se iba por debajo con volumen y se quedaba en mínimos, me pondría corto. Antes de abrir ya había recuperado el VWAP del premercado, y la alerta del cruce saltó a las 09:25.
La entrada tenía que ser una consolidación rota con un cambio claro en la cinta, o la ruptura del rango de apertura. Si funcionaba iría añadiendo en cada consolidación nueva, con el stop en el mínimo de la última, para crecer sin subir el riesgo.
| Si pasa esto | Hago esto |
|---|---|
| La apertura empuja a la baja con RVOL alto | Me olvido del largo y miro el corto |
| Después de subir vuelve hasta el VWAP | Me salto el trade, con este mercado puede ser un día de idas y venidas |
| Hace dos máximos iguales en un número redondo y no lo rompe | Preparo la ruptura del rango de apertura |
| Barre los máximos del rango de apertura y vuelve dentro | No añado y acepto el stop |
| Se acerca al objetivo pero no llega | Salgo cuando pierde el mínimo de la vela de 15 minutos anterior |
Los niveles de las opciones
EWZ tiene una cadena de opciones muy líquida, y en un día así espero que el precio se frene en los strikes con más contratos abiertos. A las 09:35, sumando los vencimientos hasta el 20 de noviembre, encima del precio había dos. El 33 tenía unos 110.000 contratos y era el ligero. El 34 tenía más de 400.000, casi todos puts, y era el más cargado de esos vencimientos.
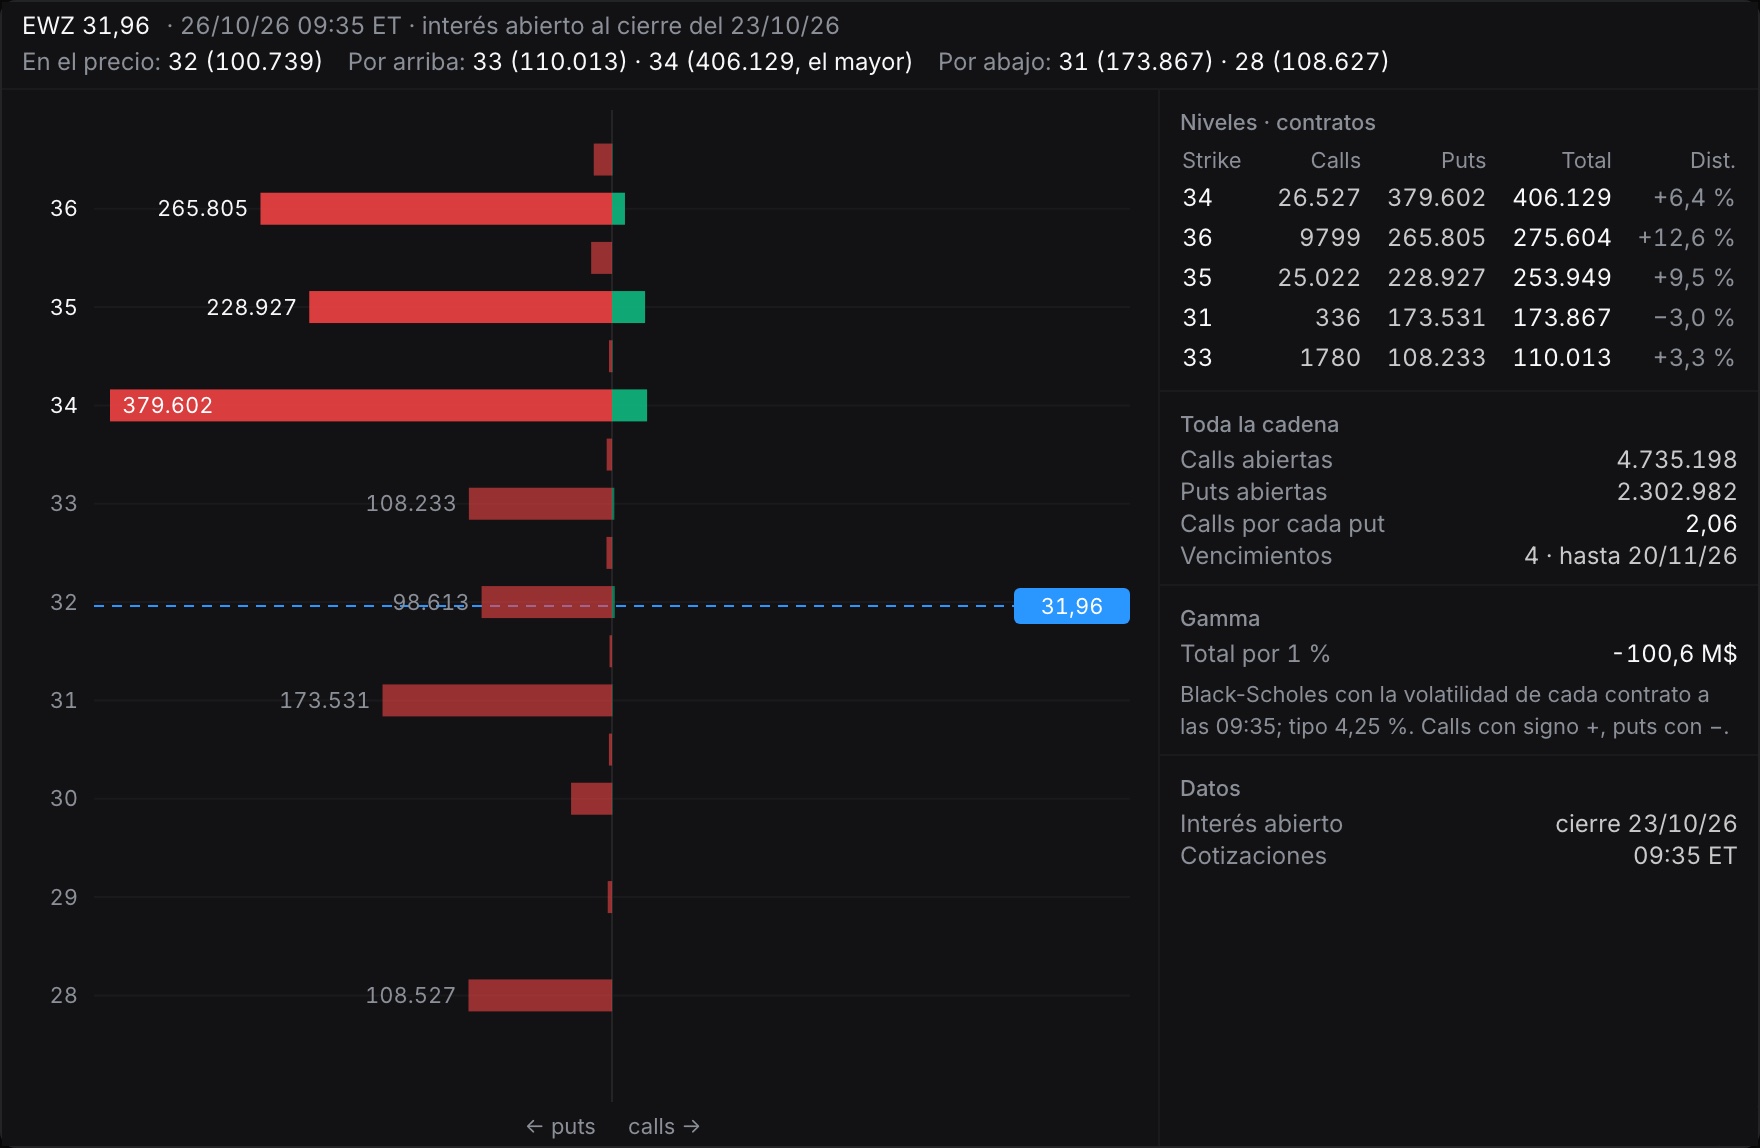
Si miro la gamma, el 34 vuelve a salir el primero, con 43 millones de dólares por cada 1 % que se mueva EWZ. Los creadores de mercado tendrían que comprar o vender esa cantidad para cubrirse. El signo negativo sale de suponer que los clientes compran las puts y los creadores las venden, cosa que no siempre pasa, así que yo miro el tamaño del nivel.
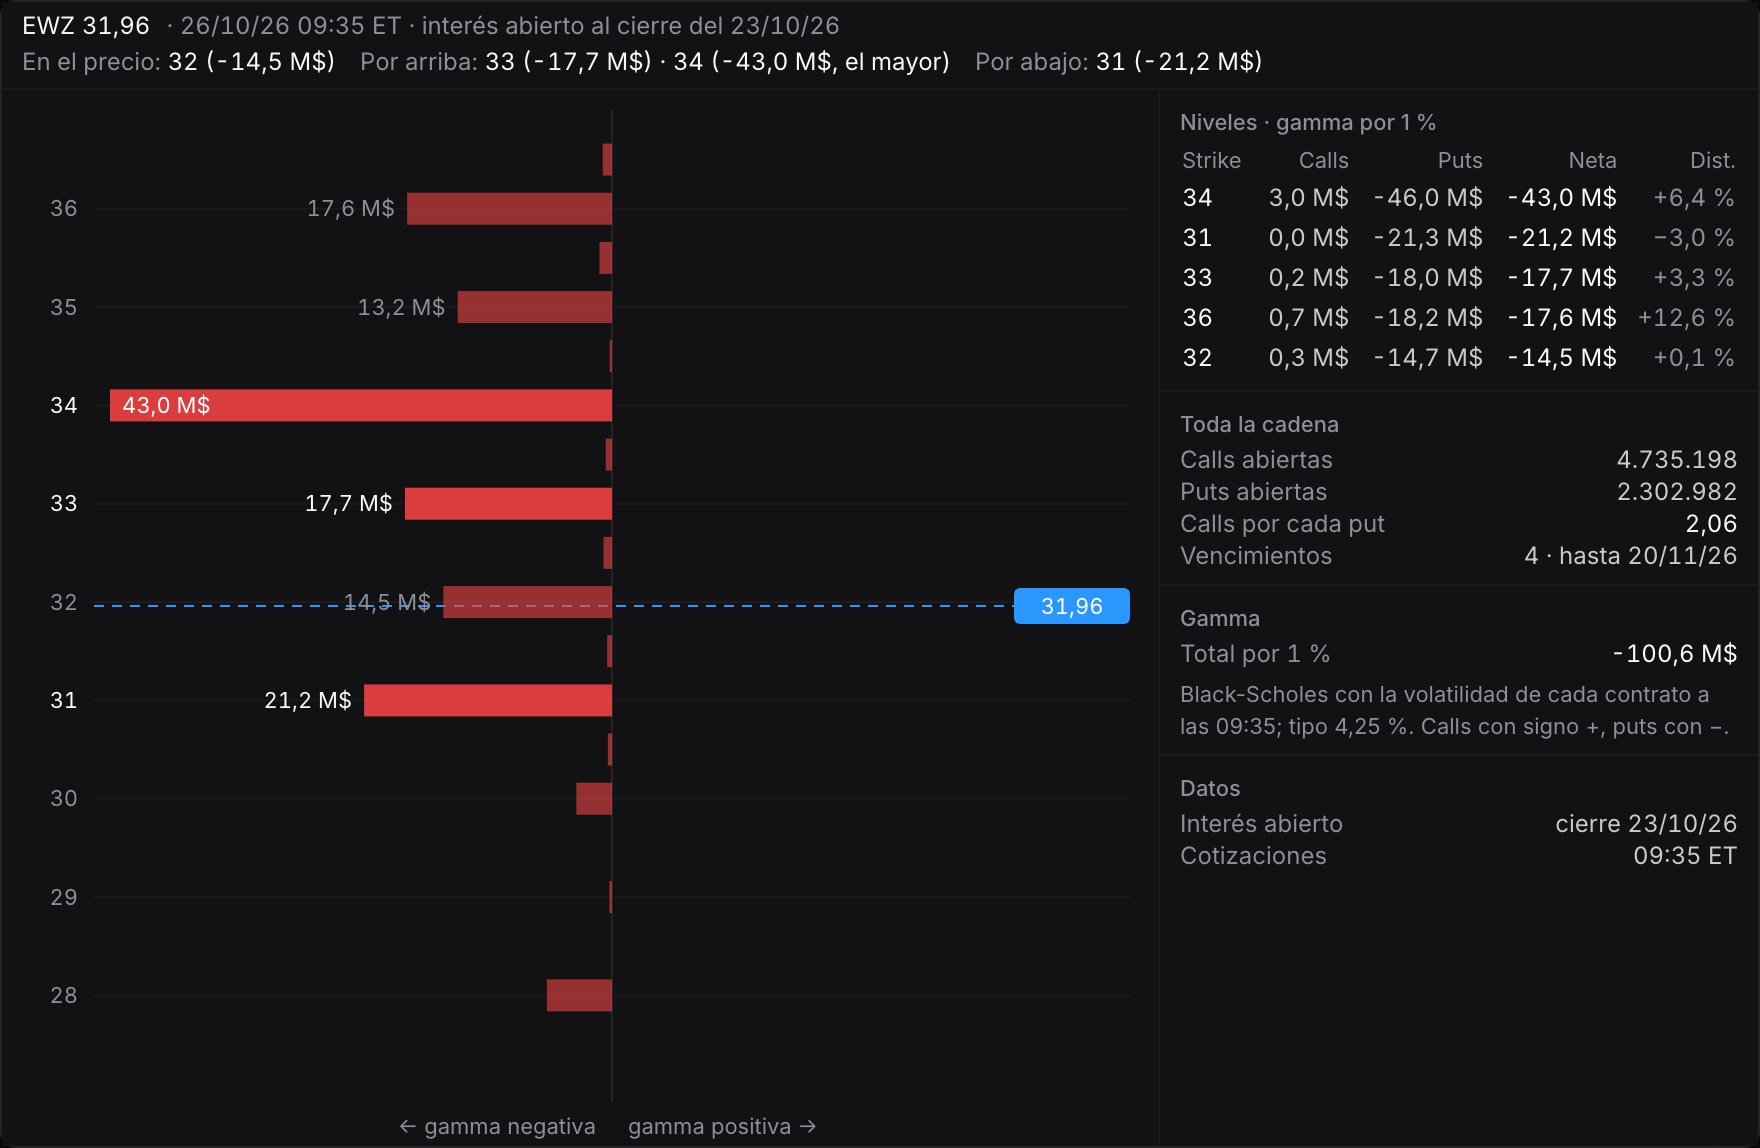
Antes de entrar ya tenía decidido vender un tercio en 33 y la mitad en 34. El resto lo dejaría con la vela de 15 minutos.
La apertura y la primera entrada
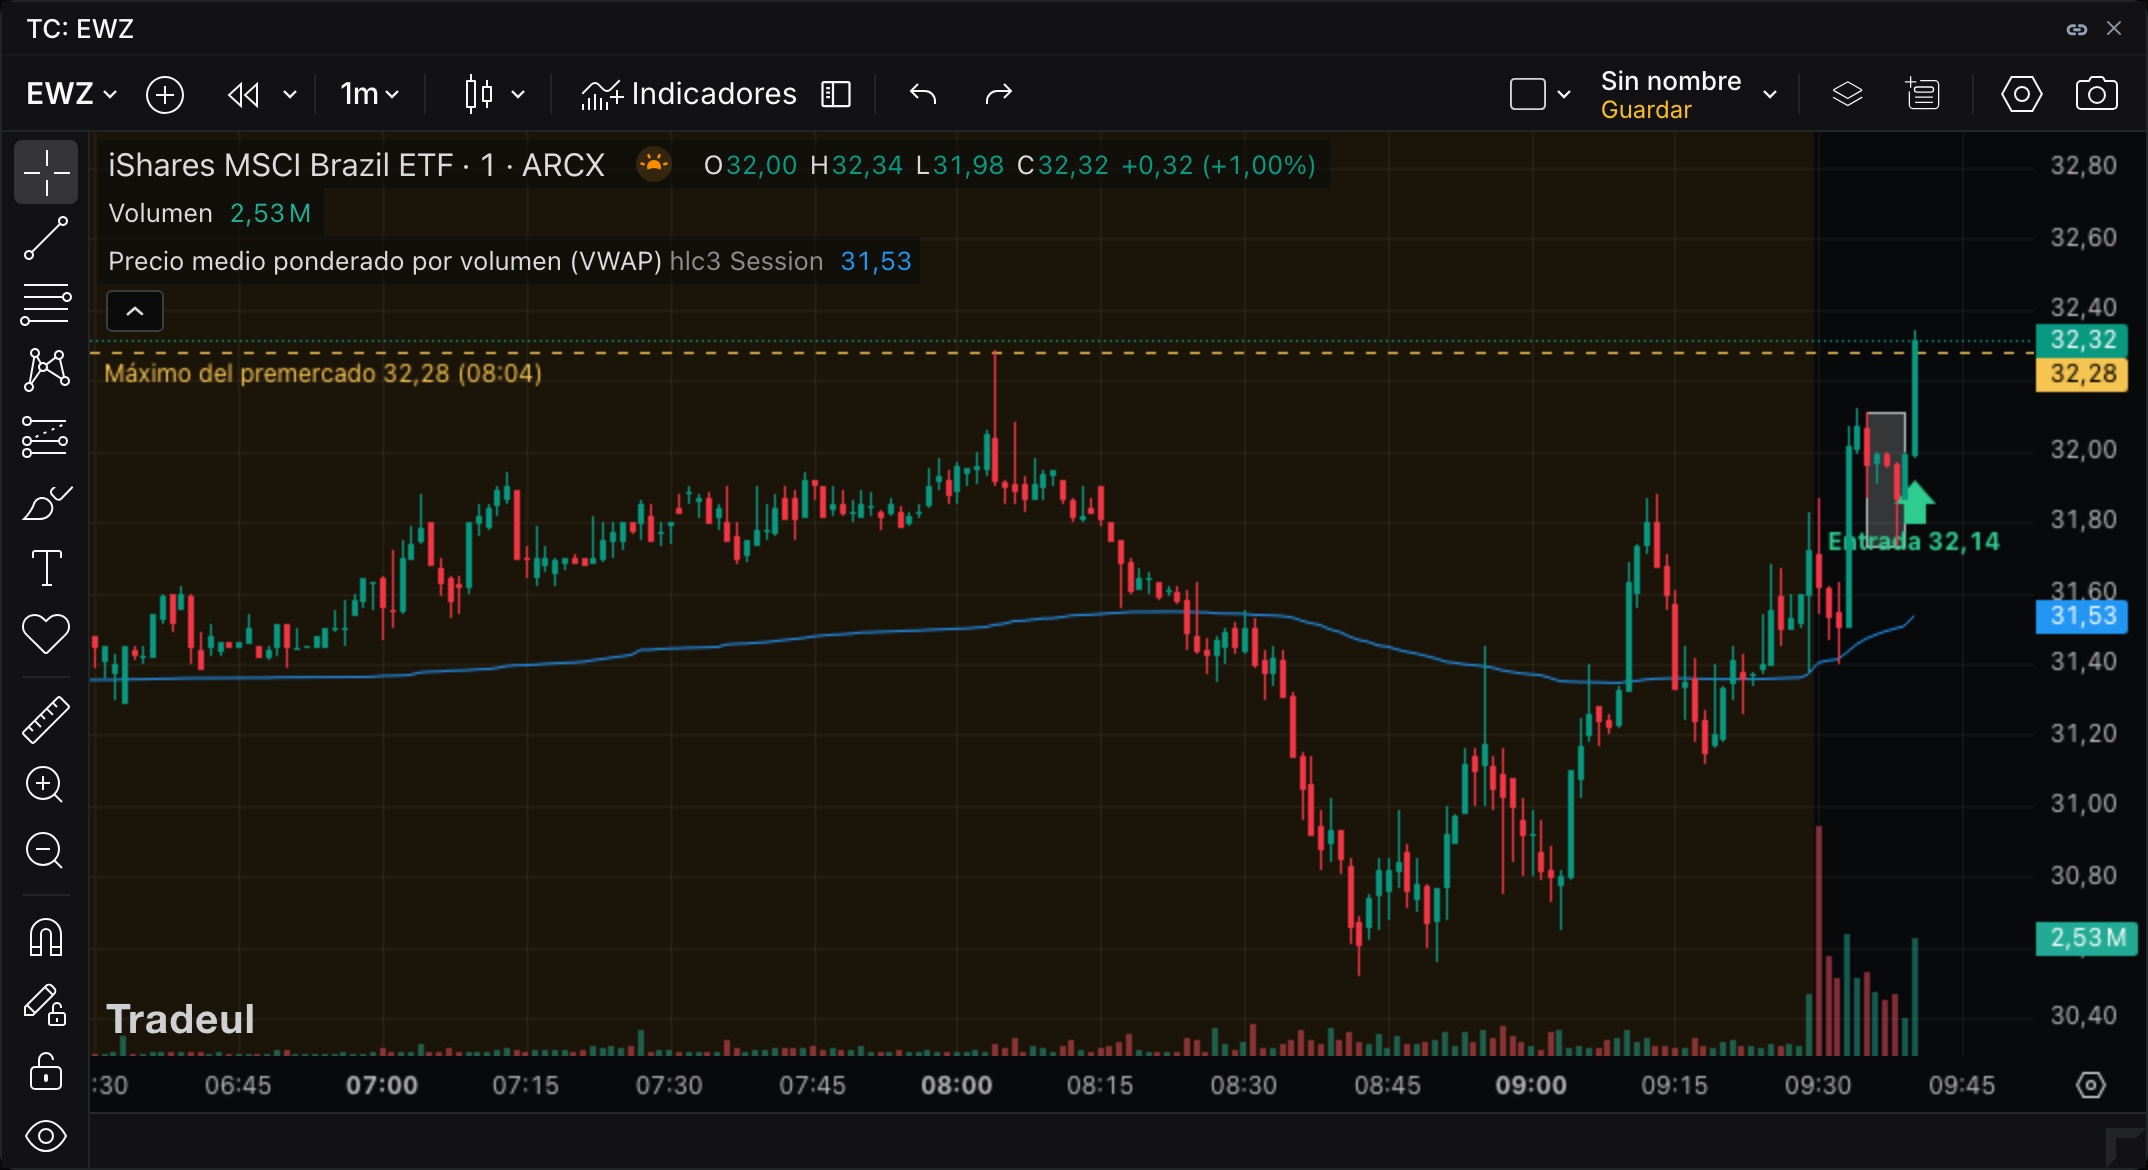
Del premercado tenía marcado el 32,28, el máximo desde las cinco de la mañana. EWZ abrió en 31,71 y en dos minutos bajó a 31,40, a un céntimo del VWAP. No lo perdió, y ahí dejé de pensar en el corto.
A las 09:33 vino el impulso, una vela de medio dólar con 2,6 millones de acciones. Después estuvo cinco minutos de lado entre 31,73 y 32,11, con la mitad de volumen.
A las 09:40:32 la cinta se aceleró de golpe, que es justo lo que estaba esperando. En la consolidación pasaban unas 21.000 acciones por segundo, y en los quince segundos de la ruptura la media fue de 81.000, casi cuatro veces más. Cuando rompió 32,12 saltó la alerta de ruptura del rango de apertura, y compré en 32,14 con el stop debajo de 31,73. Quería haber entrado antes, dentro de la consolidación y a mejor precio, pero acabé comprando en la ruptura. Fue una entrada pequeña, de tamaño C.
Dos entradas más
Tres minutos después ya estaba en 32,80, y en las dos velas siguientes bajó hasta 32,04, diez céntimos por debajo de mi entrada. Fue una mecha muy fea y creo que se llevó muchos stops. Cerró tres minutos por debajo del 32,28 y a las 09:48 ya estaba otra vez en 32,52.
Luego hizo otra consolidación de cinco minutos debajo de 32,60. Cuando la rompió, a las 09:53, añadí en torno a 32,65.
La tercera tardó más. A partir de las 10:00 EWZ pasó media hora de lado, entre 32,33 y 32,87, y cada vez más apretado debajo de 32,60. En ese rato saltaron seis alertas de ruptura y no entré en ninguna, porque el precio no salía del rango y la cinta seguía igual.
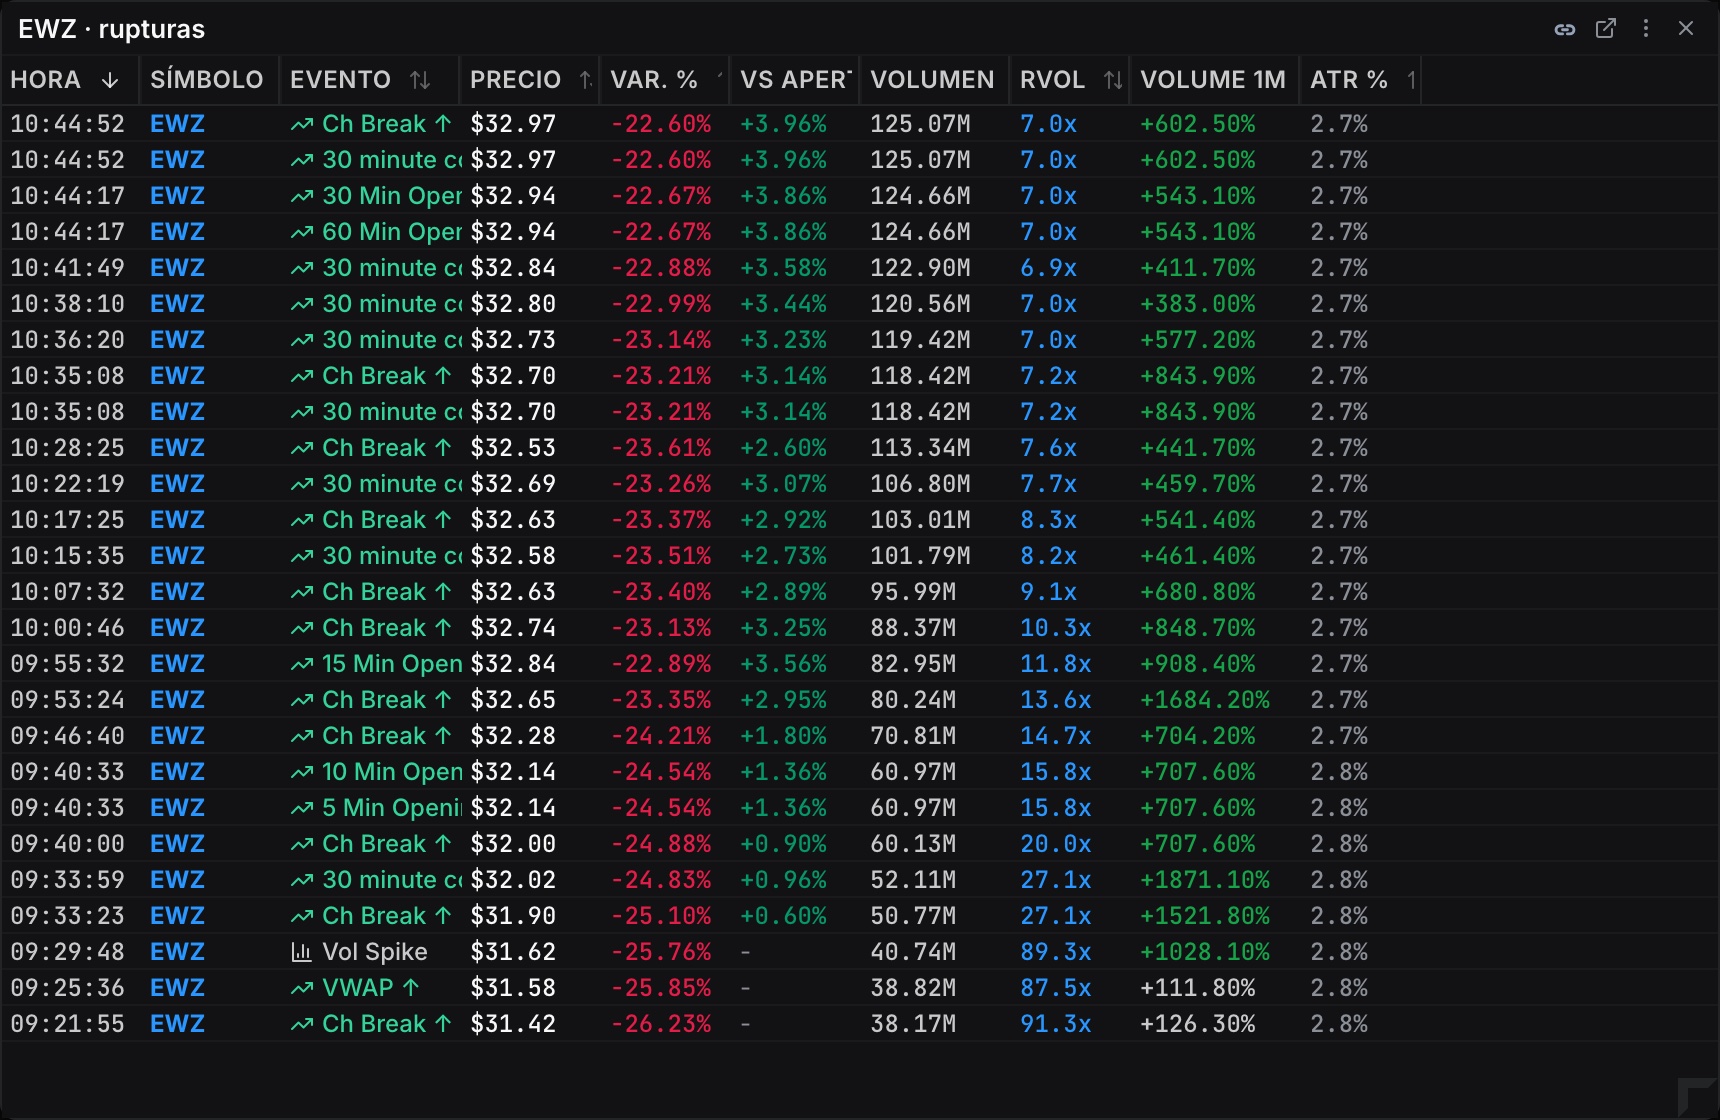
A las 10:34 rompió 32,60. Añadí otra vez y subí el stop a 32,33, el mínimo de las 10:26. Con las tres entradas tenía una posición de tamaño B+ con el riesgo de una C+.
Ni la segunda ni la tercera tuvieron el acelerón de cinta de la primera. A las 09:53 la velocidad subió un 9 % y a las 10:34 un 77 %. En otro valor no habría añadido con eso, pero EWZ seguía sin acercarse al VWAP y cada consolidación se rompía por arriba.
Las salidas
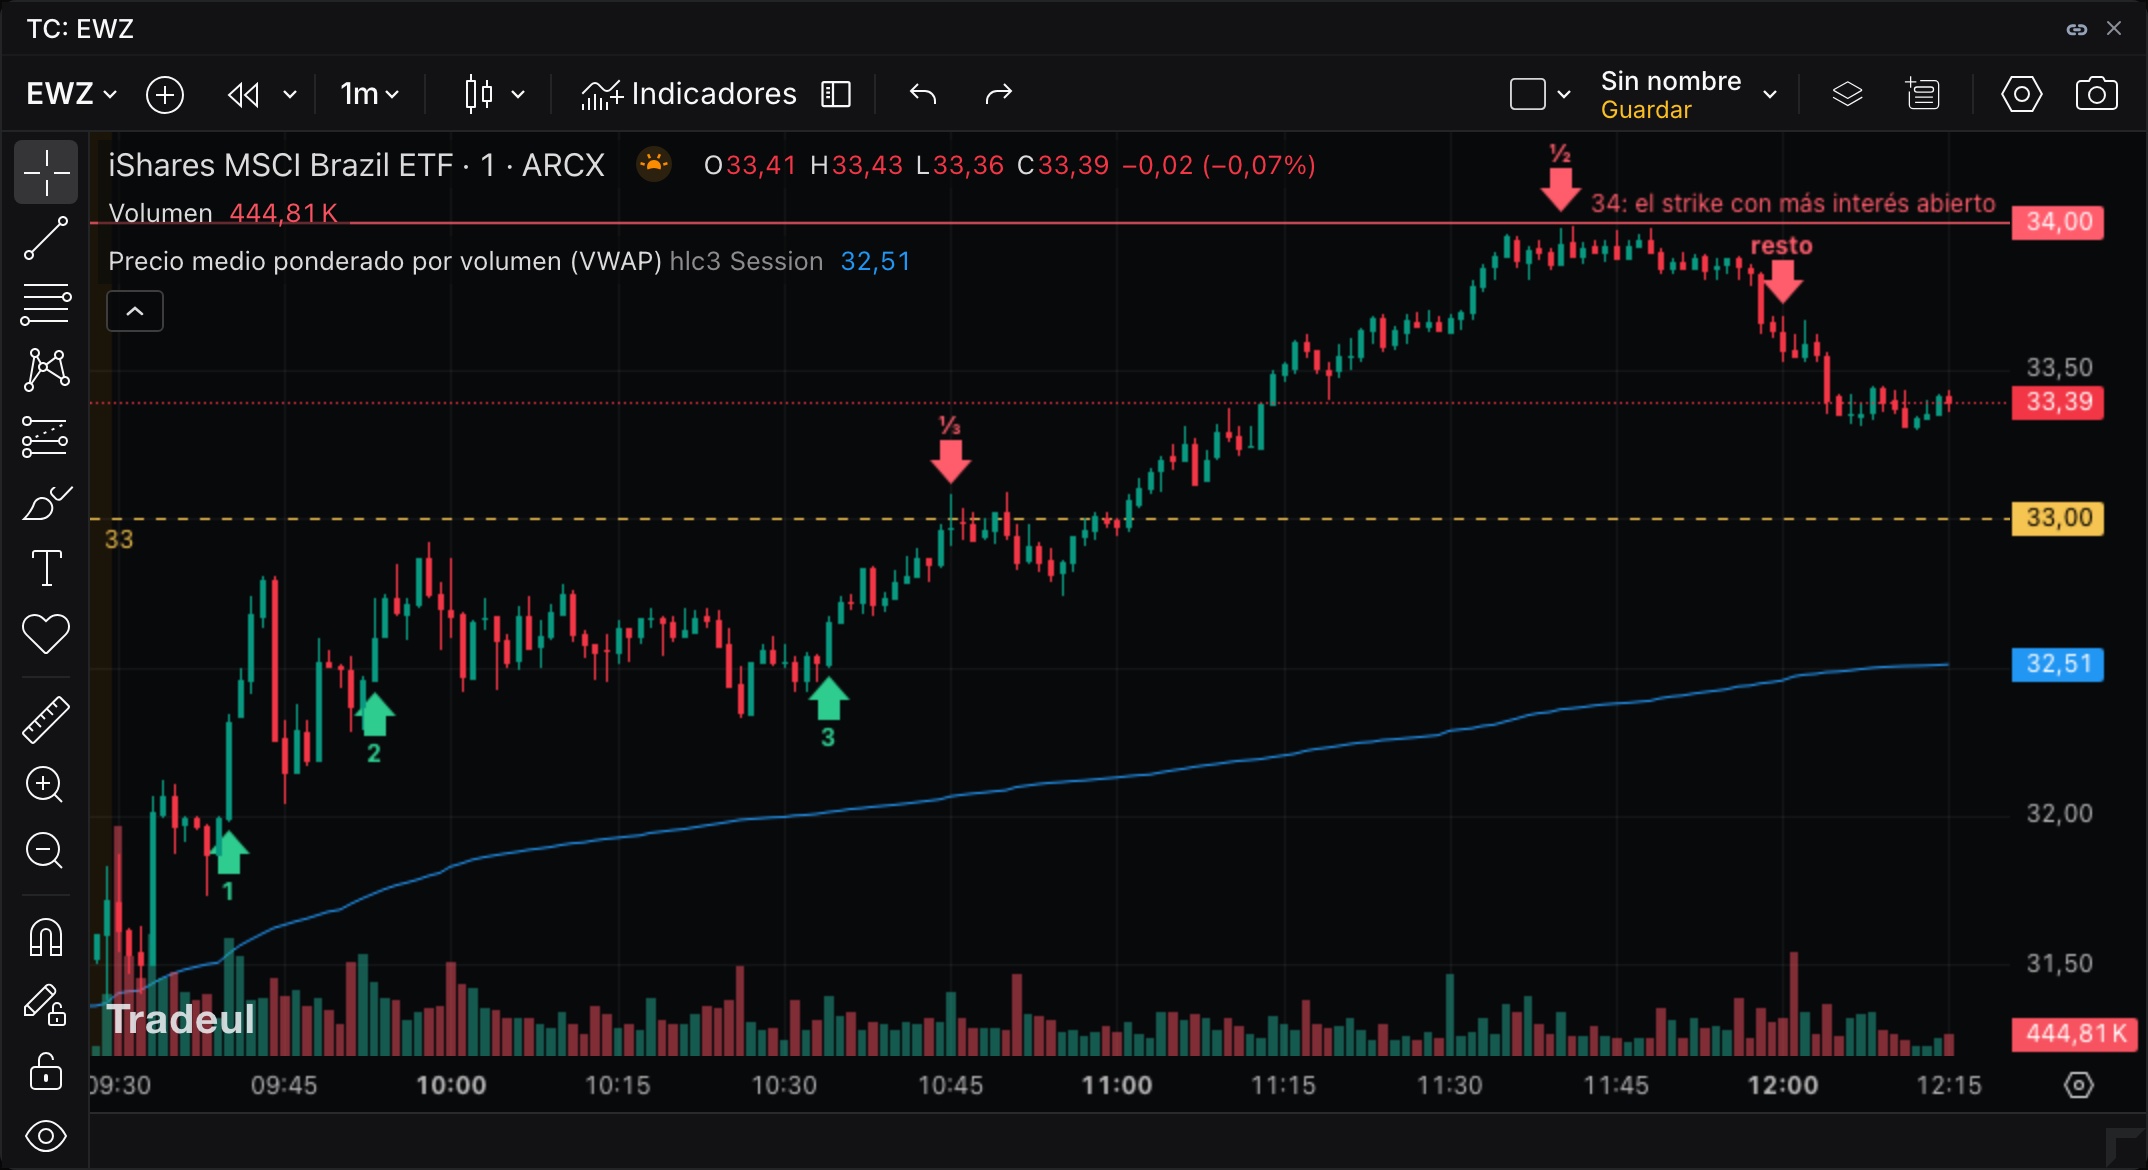
El 33 casi no lo pasa. Vendí un tercio en el primer toque, a las 10:45, y después volvió a bajar hasta 32,74. No lo superó de verdad hasta pasadas las 11:00.
Después subió hasta 33,98 a las 11:40 y se quedó parado justo debajo de 34 casi veinte minutos. Vendí la mitad ahí. No llegó a 34 hasta las 14:26.
Lo que quedaba, algo menos del 20 %, lo dejé con la vela de 15 minutos. A las 11:59 perdió el mínimo de la vela anterior, 33,62, y vendí en torno a 33,55.
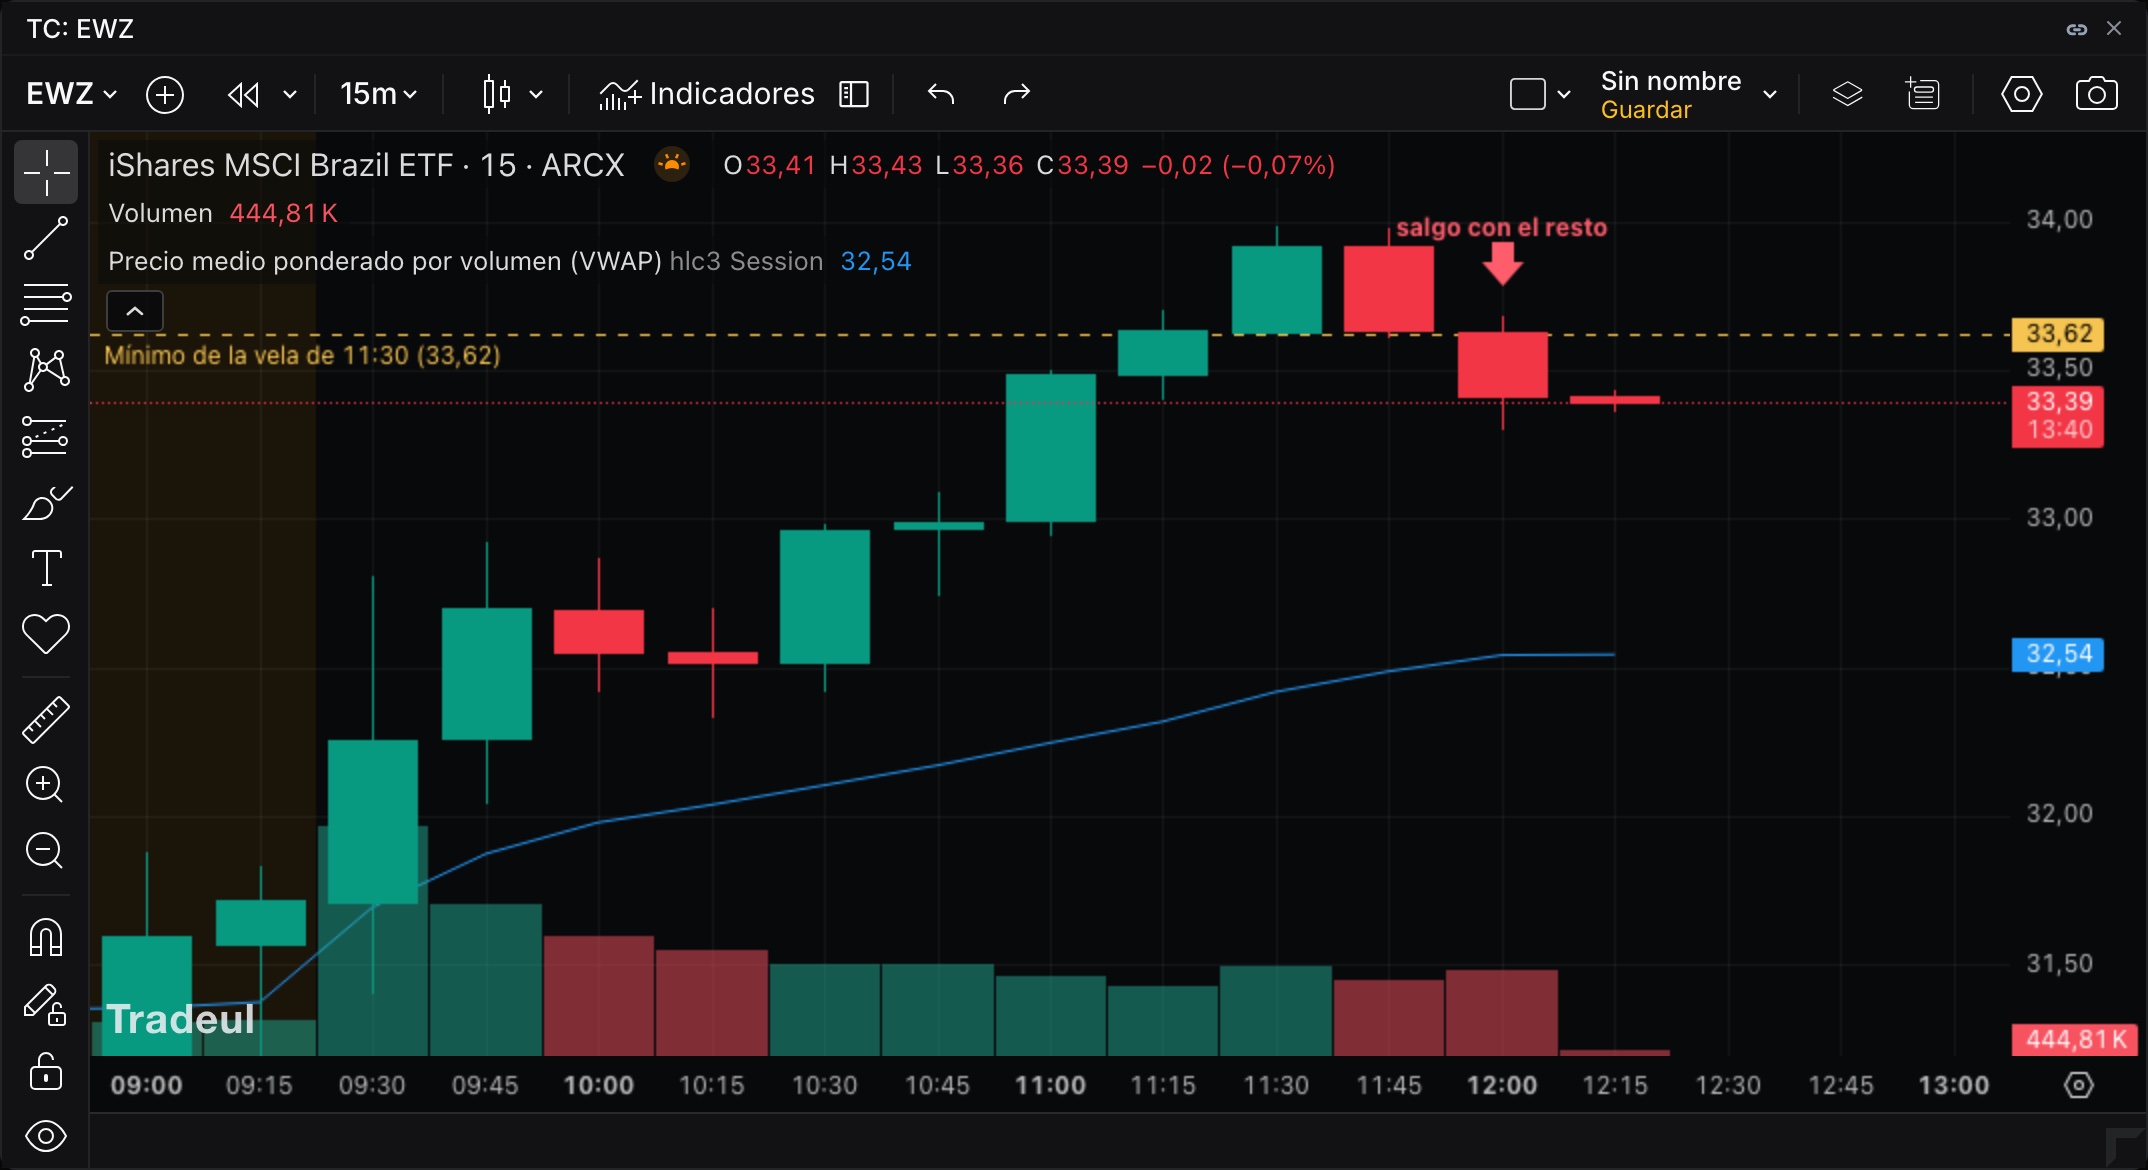
Por la tarde pasó de 34 y llegó a 34,54, pero eso ya era otro trade.
Lo que haría distinto
Entraría más grande. Empecé en C, y la próxima vez que vea un gap a soporte con este volumen la primera entrada irá en B.
Y el último trozo lo vendería antes. La consolidación de debajo de 34 tenía el suelo en 33,80 y lo perdió a las 11:58. Si hubiera salido ahí, en vez de esperar a la vela de 15 minutos, habría sacado unos veinte céntimos más en esa parte.